Regulierung
CSRD-Abfallbericht: belastbare Daten für ESRS E5
Abfalldaten für ESRS E5 aufbereiten: klare Berichtsgrenzen, konsistente Verwertungswege und prüfbare Belege. Mit Einordnung der CSRD-Änderungen von 2026.

Einleitung
Belastbare Abfalldaten entstehen durch gemeinsame Regeln für Standorte, Dienstleister und Berichtszeiträume. Klären Sie vor der CSRD-Berichterstattung, ob Ihr Unternehmen berichtspflichtig ist und ob Ressourcennutzung und Kreislaufwirtschaft wesentliche Themen sind. Dieser Artikel zeigt, wie Sie dafür prüfbare Daten aufbereiten.
Die im Februar 2026 beschlossene EU-Vereinfachung begrenzt den CSRD-Anwendungsbereich auf Unternehmen mit mehr als 1.000 Beschäftigten und über 450 Millionen Euro Nettoumsatz jährlich. Nationale Umsetzung, Konzernstruktur und Übergangsregeln sind für die konkrete Berichtspflicht gesondert zu prüfen.
Warum CSRD-Abfallberichterstattung in der Praxis komplex ist
Die relevanten Daten liegen in der Regel bereits vor. Sie entstehen laufend im operativen Betrieb, zum Beispiel durch:
- Lieferscheine
- Rechnungen
- Entsorgernachweise
- interne Systeme
Das Problem ist nicht die Datenerhebung, sondern die Verteilung:Die Informationen liegen über verschiedene Standorte, Dienstleister und Formate hinweg vor.
Für jede Berichtsperiode müssen diese Daten zusammengeführt, bereinigt und in eine einheitliche Struktur gebracht werden. Genau dieser Schritt verursacht in der Praxis den größten Aufwand.
CSRD-Anforderungen an Abfall, Ressourcennutzung und Kreislaufwirtschaft (ESRS E5)
Wenn Ressourcennutzung und Kreislaufwirtschaft wesentlich sind, bildet ESRS E5 die Grundlage für die entsprechenden Angaben. Prüfen Sie die jeweils anwendbare Fassung und grenzen Sie Pflichtangaben von ergänzenden internen Kennzahlen ab. Daten sollten über Zeiträume und Standorte hinweg nach denselben Regeln aufbereitet werden.
Konkret geht es dabei unter anderem um:
- Gesamtmengen an Abfall
- Aufschlüsselung nach Abfallarten und Materialien
- Entsorgungswege (Recycling, Verwertung, Verbrennung, Deponierung)
- Entwicklungen im Zeitverlauf
- Kennzahlen wie z. B. Recyclingquoten
Der zentrale Schritt: Abfalldaten strukturiert aufbereiten
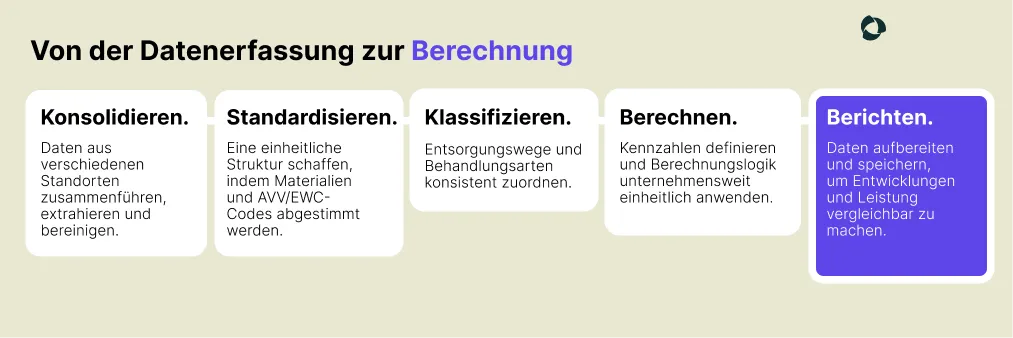
In der Praxis läuft die Aufbereitung von Abfalldaten meist in mehreren Schritten ab, die sich über alle Standorte und Reporting-Zyklen hinweg wiederholen.
1. Daten über Standorte hinweg konsolidieren
Ein zentraler Datensatz entsteht nicht von selbst. In der Praxis müssen Daten aus unterschiedlichen Quellen zusammengeführt werden – von PDFs über Excel-Dateien bis hin zu E-Mails und Systemexporten.
Entsorger stellen für jede Abholung entsprechende Nachweise zur Verfügung. Zusätzlich gibt es oft periodische Auswertungen sowie Rechnungsdaten.
Diese Daten zusammenzuführen ist aufwendig. Bereits die reine Extraktion in einen gemeinsamen Datensatz kostet Zeit. Dazu kommen:
- Dublettenprüfung
- Abgleich von Mengen und Preisen
- Vereinheitlichung von Einheiten (z. B. kg und Tonnen)
Die Konsolidierung ist in der Praxis fehleranfällig. Deshalb sind zusätzliche Prüfungen notwendig, um sicherzustellen, dass die Daten vollständig und plausibel sind.
2. Materialien und Abfallkategorien vereinheitlichen
Im nächsten Schritt geht es darum, Abfälle standortübergreifend in eine einheitliche Struktur zu bringen.
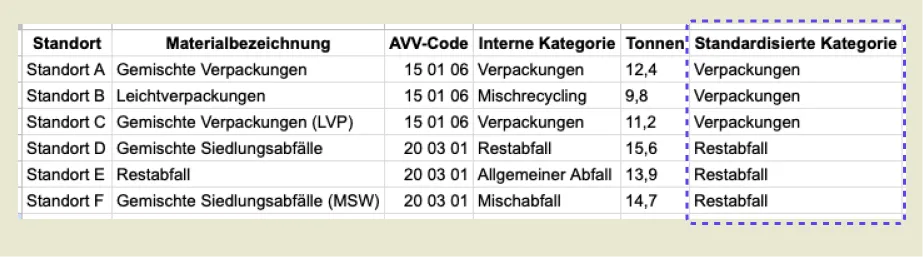
Grundlage dafür ist der Europäische Abfallverzeichnis (EAV), in Deutschland umgesetzt über AVV-Codes. Diese Codes sind EU-weit standardisiert und behalten ihre Bedeutung unabhängig vom Land.
Beispiele:
- 15 01 06 – Gemischte Verpackungen
- 20 03 01 – Gemischte Siedlungsabfälle
In der Praxis reicht das aber nicht aus. Die Abfallschlüssel sind zwar einheitlich, die Bezeichnungen und internen Kategorien unterscheiden sich trotzdem häufig.
Das führt dazu, dass identische Materialien unterschiedlich benannt und gruppiert werden. Für eine saubere Auswertung müssen diese Unterschiede vereinheitlicht werden.
3. Entsorgungswege konsistent klassifizieren
Ähnlich verhält es sich bei den Entsorgungswegen.
Für die Berichterstattung nach ESRS E5 sind unter anderem folgende Aufschlüsselungen erforderlich:
- Abfallmengen nach gefährlich und nicht gefährlich
- Behandlungsmethoden (Recycling, Wiederverwendung, sonstige Verwertung, Beseitigung)
- Aufschlüsselung nach Materialien und Entsorgungswegen
- Darstellung nach Standorten oder Geschäftseinheiten
- Entwicklungen über die Zeit
Entsorger liefern hierfür zwar detaillierte Daten. Diese sind aber in der Regel auf einzelne Standorte oder Vorgänge bezogen und nicht direkt für eine unternehmensweite Auswertung geeignet.
In der Praxis müssen Entsorgungswege deshalb vereinheitlicht werden.
Typische Herausforderungen:
- Unterschiedliche Bezeichnungen für vergleichbare Prozesse
(z. B. „Energy from Waste“ vs. „thermische Verwertung“) - Keine einheitliche Zuordnung zu Reporting-Kategorien
(z. B. Recycling, Verwertung oder Beseitigung)
4. Einheitliche Berechnungslogik festlegen
Die ESRS geben vor, welche Kennzahlen berichtet werden müssen, lassen aber Spielraum bei der konkreten Berechnung.
Für die interne Steuerung können die folgenden Kennzahlen hilfreich sein. Welche davon in welcher Form offengelegt werden müssen, ergibt sich aus den anwendbaren Standards und der Wesentlichkeitsanalyse; die Liste ist kein pauschaler ESRS-Pflichtenkatalog:
- Recyclingquote
- Getrenntsammlungsquote
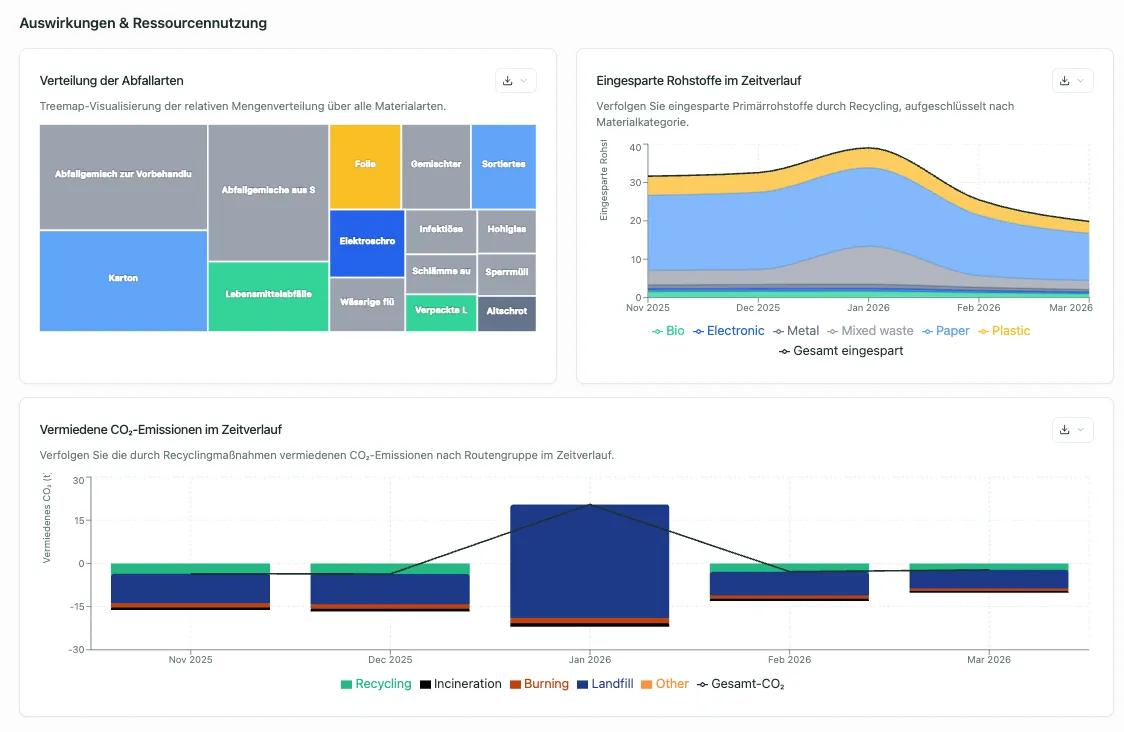
- CO₂-Einsparungen
- Eingesparte Rohstoffe
- Verhältnis von Verwertung zu Beseitigung
- Kosten pro Tonne
- Abfallmengen nach Behandlungsart
Diese Kennzahlen ergeben sich nicht automatisch aus den Daten. Sie hängen von klar definierten Regeln ab, zum Beispiel:
- welche Entsorgungswege als Recycling zählen
- wie gemischte Materialien berücksichtigt werden
- welche Faktoren für CO₂- und Rohstoffberechnungen verwendet werden
- wie Mengen und Kosten zugeordnet werden
Beispiele aus der Praxis
Recyclingquote. Stoffliches Recycling, Vorbereitung zur Wiederverwendung, energetische Verwertung und Beseitigung sind getrennt auszuweisen. Energetische Verwertung ist nach der Abfallrahmenrichtlinie kein Recycling. Ein abweichend zusammengesetzter interner Indikator braucht eine eindeutige eigene Bezeichnung.
Getrenntsammlungsquote
Hier spielt die Definition von „gemischten Abfällen“ eine entscheidende Rolle. Unterschiedliche Einstufungen führen zu unterschiedlichen Ergebnissen.
CO₂-Einsparungen
Die Berechnung basiert auf Gewicht, Entsorgungsweg und materialspezifischen Faktoren. Je nach Annahmen fallen die Ergebnisse unterschiedlich aus.
Eingesparte Rohstoffe
Auch hier hängt das Ergebnis vom zugrunde gelegten Faktor ab, der angibt, wie viel Primärmaterial durch Recycling ersetzt wird.
Verwertung vs. Beseitigung
Die Einordnung einzelner Entsorgungswege beeinflusst direkt die ausgewiesenen Anteile.
Kosten pro Tonne
Selbst scheinbar einfache Kennzahlen hängen davon ab, welche Kosten einbezogen und wie sie verteilt werden.
Wie KI die Abfallberichterstattung unterstützt
In vielen Unternehmen werden diese Schritte heute noch weitgehend manuell umgesetzt – häufig mit Excel und verschiedenen Einzellösungen.
Gerade im Abfallbereich führt das zu einem hohen Aufwand, obwohl es sich nur um einen Teil der gesamten CSRD-Berichterstattung handelt.
KI kann hier unterstützen, indem sie große Mengen an operativen Daten verarbeitet, strukturiert und konsistent aufbereitet. Dadurch lassen sich wiederkehrende manuelle Arbeitsschritte deutlich reduzieren.
Von der Datenerfassung zur Datennutzung
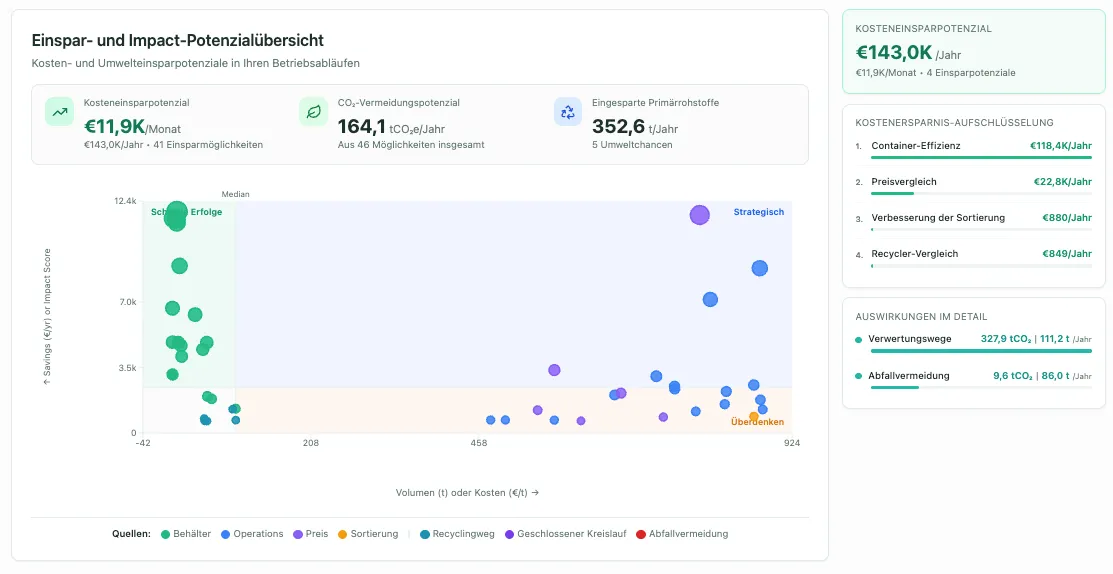
Wenn Abfalldaten einmal konsistent strukturiert vorliegen, verändert sich auch die Nutzung dieser Daten.
Statt Zeit in die Aufbereitung zu investieren, können Teams direkt mit einem einheitlichen Datensatz arbeiten. Dadurch wird es möglich:
- Entwicklungen bei Abfallmengen besser zu verstehen
- Kostentreiber zu identifizieren
- Standorte miteinander zu vergleichen
In der Praxis lassen sich so konkrete Ansatzpunkte ableiten, zum Beispiel:
- Standorte mit überdurchschnittlich hohen Kosten
- Materialien mit niedrigen Recyclingquoten
- Unterschiede in der Leistung von Entsorgern
Abfallberichterstattung wird damit nicht nur zur Pflichtaufgabe, sondern zu einer Grundlage für operative Entscheidungen.
Fazit
Die Herausforderung bei der CSRD-Abfallberichterstattung liegt weniger in der Verfügbarkeit von Daten, sondern in deren Strukturierung.
Die notwendigen Informationen sind in den meisten Unternehmen bereits vorhanden – allerdings verteilt über verschiedene Quellen und Formate.
Entscheidend ist, diese Daten in eine konsistente und nutzbare Struktur zu überführen. Erst dann lassen sich Anforderungen zuverlässig erfüllen und gleichzeitig Mehrwert aus den Daten ziehen.
Mit einer klaren Struktur wird Abfallberichterstattung planbarer, nachvollziehbarer und langfristig auch nutzbar für operative und strategisch Verbesserungen.
Gedanken weiterdenken
Das könnte Sie auch interessieren.
Critical Raw Materials Act: Was die deutsche Industrie jetzt wissen muss
Deutsche Hersteller kennen die Risiken von Rohstoffabhängigkeiten aus eigener Erfahrung. Der CRMA zeigt, wohin sich Beschaffung und Regulierung entwickeln.
Was die neue EU-ELV-Verordnung für Automobilhersteller bedeutet
Die neue EU-ELV-Verordnung verändert Kreislaufwirtschaft in der Automobilindustrie. Was OEMs jetzt über Materialströme, Recycling und Compliance wissen müssen.
Green Claims: Richtlinienvorschlag und geltende Regeln
Was beim Green-Claims-Vorschlag noch offen ist, welche EU-Verbraucherregeln seit September 2026 gelten und wie Unternehmen Umweltaussagen belegen.